Ressources
Documentation relative à l’architecture et la maîtrise d’oeuvre
Documentation Etablissements Recevant du Public (ERP)
Protection contre les risques d’incendie et de panique dans les ERP
Arrêté du 25 juin 1980
portant approbation des dispositions générales du règlement de sécurité contre les risques d’incendie et de panique dans les ERP :
Code de la construction et de l’habitation
Dispositions applicables aux ERP
Accessibilité aux personnes handicapées
Etablissement recevant du public :
Bâtiments d’habitation collectif et maisons individuelles :
Lieux de travail :
Textes complémentaires
relatif à la sécurité et à l’accessibilité des établissements recevant du public et des immeubles de grande hauteur, modifiant le code de la construction et de l’habitation et portant diverses dispositions relatives au code de l’urbanisme (J.O du 12 septembre 2007)
relatif au dossier permettant de vérifier la conformité de travaux de construction, d’aménagement ou de modification d’un établissement recevant du public avec les règles d’accessibilité aux personnes handicapées (J.O du 26 septembre 2007)
Loi SRU
Cette loi du 13 décembre 2000 traduit la volonté du gouvernement et du parlement de promouvoir un développement des aires urbaines plus cohérent, plus durable et plus solidaire.
Le texte intégral de la loi SRU (Format PDF)
Les décrets de la loi SRU (Format PDF)
ARTICLE 1 : La réforme des instruments des politiques urbaines
Les schémas de cohérence territoriale, document d’organisation des aires urbaines
L’objectif premier est de faire en sorte que les élus définissent en commun la manière dont les aires urbaines doivent évoluer. L’objectif de ces nouveaux schémas est de répondre à ce besoin d’articulation entre les différentes démarches de planification dans un contexte où le renouvellement de la ville sur elle-même prend progressivement le pas sur l’extension périphérique.
Le plan local d’urbanisme, expression du projet urbain de la commune
Le POS est remplacé par le PLU Comme le POS, le PLU définira le droit des sols applicable à chaque terrain. Mais l’objet des plans locaux d’urbanisme est également d’exprimer le projet d’aménagement et de développement durable des communes.
Le PLU fera l’objet d’une concertation systématique.
La carte communale qui devient un véritable document d’urbanisme, fournissant aux petites communes un instrument adapté
La loi privilégie l’expression des projets et de la concertation avec les habitants plutôt que les procédures d’élaboration qui sont trés largement simplifiées.
ARTICLE 2 : L’organisation de la solidarité en matière d’habitat au sein des agglomérations
La loi vise à ce que chaque commune urbaine dispose au terme de 20 ans d’une offre suffisante de logements locatifs sociaux accessibles aux ménages à ressources modestes ou moyennes
ARTICLE 3 : Un renouveau des politiques de déplacement à l’échelle de l’agglomération
La loi prévoit une plus forte articulation entre les plans de déplacements urbains et les documents de planification urbaine, le renforcement de leur rôle et l’élargissement de leur contenu essentiellement sous trois aspects : l’amélioration de la sécurité de tous les déplacements; le stationnement; la circulation des marchandises en ville.
ARTICLE 4 : La rénovation des outils des politiques de l’habitat
La loi comprend de nombreuses mesures qui visent à adapter les outils des politiques de l’habitat aux objectifs de la recherche d’une meilleure mixité sociale et du renouvellement urbain.
> un nouveau cadre d’intervention pour les organismes HLM
> la modernisation des outils d’intervention sur le parc privé
> la concertation locative
Réglementation Environnementale – RE2020 / RT20212
La Réglementation Thermique 2012 qui encadrait les caractéristiques thermiques des bâtiments depuis 2013 a laissé sa place à la RE2020 qui s’applique désormais pour tous les bâtiments d’habitation dont la demande de permis de construire est postérieure au 1er janvier 2022.
Là où la RT 2012 se concentrait exclusivement sur la maîtrise de la consommation d’énergie (chauffage, eau chaude sanitaire, éclairage, ventilation). La RE 2020, elle, introduit une triple ambition :
- l’efficacité énergétique
- la réduction de l’empreinte carbone du bâtiment sur l’ensemble de son cycle de vie.
- une garantie de confort en cas de forte chaleur
Calculer la surface de plancher
Suite à l’ordonnance n° 2011-1539 du 16 novembre 2011 relative à la définition des surfaces de plancher, depuis le 01 Mars 2012 :
Disparition de la SHOB et de la SHON au profit de la surface de plancher unique depuis le 1er mars 2012, dans le but d’aboutir à une réforme simple, lisible et assimilable rapidement.
La réforme fiscale a créé une surface de construction à laquelle il est fait référence pour déterminer l’assiette de la taxe d’aménagement. Or, la définition de la surface de plancher est en filiation directe avec cette surface fiscale de construction. Elles partagent la même définition de base.
La surface de plancher comporte toutefois des déductions supplémentaires par rapport à la surface fiscale.
Le calcul de la surface de plancher 2012 s’effectue en deux temps :
1 – La surface fiscale (taxable)
1.1 – La somme des surfaces de plancher de chaque niveau clos et couvert, calculées à partir du nu intérieur des facades, sans prendre en compte l’épaisseur des murs entourant les embrasures des portes et fenêtres
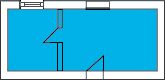
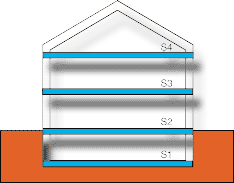
1.2 – Déduire les vides et trémies correspondant au passage des ascenseurs et escaliers,
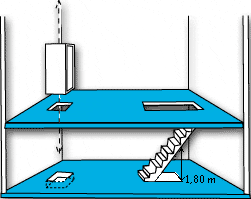
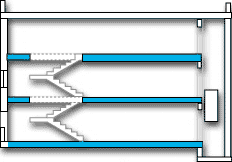
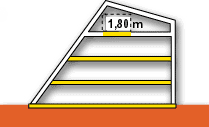
1.3 – Déduire les surfaces de plancher sous une hauteur de plafond inférieure ou égale à 1m80
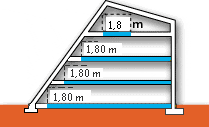
2 – La surface de plancher
La surface de plancher comporte des déductions supplémentaires par rapport à la surface fiscale :
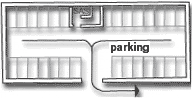
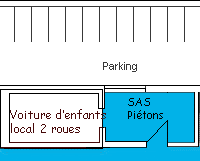
2.1 – Déduire les surfaces de plancher aménagées en vue du stationnement des véhicules motorisés ou non, y compris les rampes d’accès et les aires de manœuvres.
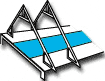
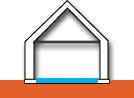
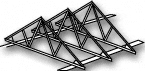
2.2 – Déduire les surfaces de plancher des combles non aménageables pour l’habitation ou pour des activités à caractère professionnel, artisanal, industriel ou commercial.
2.3 – Déduire les surfaces de plancher des locaux techniques nécessaires au fonctionnement d’un groupe de bâtiments ou d’un immeuble autre qu’une maison individuelle au sens de l’article L. 231-1 du code de la construction et de l’habitation, y compris les locaux de stockage des déchets. (Ne concerne pas l’habitat individuel)
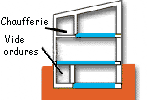
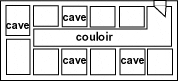
2.4 – Déduire les surfaces de plancher des caves ou des celliers, annexes à des logements, dès lors que ces locaux sont desservis uniquement par une partie commune. (Ne concerne pas l’habitat individuel)
2.5 – Déduire une surface égale à 10% des surfaces de plancher affectées à l’habitation collective telles qu’elles résultent le cas échéant de l’application des déductions précédentes, dès lors que les logements sont desservis par des parties communes intérieures. (Ne concerne pas l’habitat individuel)
Rappel des anciennes règles de calcul pour les dossiers déposés avant le 29 Février 2012
Les définitions de la SHOB et de la SHON sont fixées par les articles L.112-1 et R.112-2 du code de l’urbanisme. Les mêmes définitions sont applicables aux bâtiments existants, à modifier ou à laisser en l’état, et aux projets de constructions neuves.
SHOB SURFACE HORS-OEUVRE BRUTE AVANT 2012
Sa définition est fondamentale puisque les superficies ainsi qualifiables seront seules susceptibles de constituer de la surface hors œuvre nette.
Les éléments
Le premier alinéa de l’article R. 112-2 du code de l’urbanisme dispose que :
« la surface hors œuvre brute d’une construction est égale à la somme des surfaces de plancher de chaque niveau de la construction ».
Les éléments constitutifs de la SHOB
La surface de plancher d’un niveau se calcule hors œuvre, c’est à dire au nu extérieur des murs de pourtour.
Elle doit donc être mesurée de manière à prendre en compte :
– d’une part, l’épaisseur de tous les murs ( extérieurs et intérieurs, porteurs ou constituant de simples cloisonnements ) ;
– d’autre part, tous les prolongements extérieurs d’un niveau tels que balcons, loggias et coursives
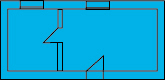
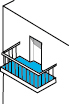
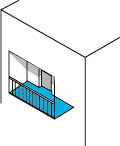
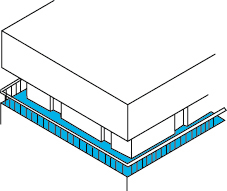
Les seuils extérieurs des portes ou portes-fenêtres sont parties intégrantes
de la SHOB des balcons, loggias ou coursives
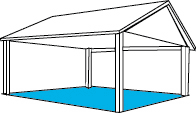
les rez-de-chaussée et tous les étages, y compris ceux des constructions non fermées de murs telles que des hangars par exemple.
les niveaux intermédiaires, tels que mezzanines et galeries
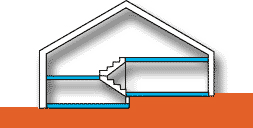
les combles et les sous-sols, aménageables ou non
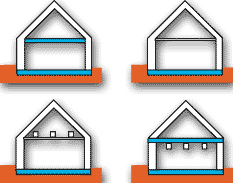
les toitures-terrasses, accessibles ou non
A l’égard des toitures-terrasses :
Il est précisé que leur superficie ne doit pas être purement et simplement exclue de la S.H.O.B. au motif qu’elle est par ailleurs déduite du calcul de la S.H.O.N.
En effet, pour certains domaines d’application comme par exemple le régime déclaratif prévu à l’article R. 422-2 du code de l’urbanisme, c’est la notion de S.H.O.B. qui peut être applicable ; or, au sens de l’article R. 112-2 les toitures-terrasses, accessibles ou non, font partie de la S.H.O.B.
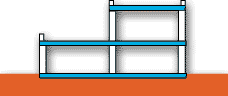
Les éléments non-constitutifs de la SHOB
Sont à exclure de la S.H.O.B. les constructions ne formant pas de plancher tels que :
– les pylônes,
– les canalisations
– certains ouvrages de stockage ( citernes, silos )
– les auvents constituant seulement des avancées de toiture devant une baie ou une façade
Les auvents ne constituant pas seulement des avancées de toitures sont constitutifs de SHOB
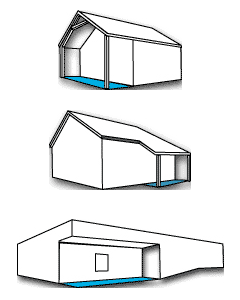
Les auvents constituant seulement des avancées de toitures ne sont pas constitutifs de SHOB
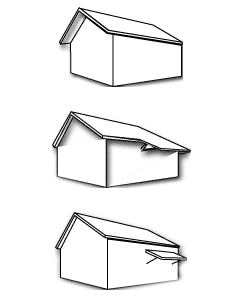
les terrasses non couvertes, de plain-pied avec le rez-de-chaussée
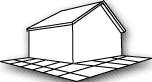
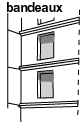
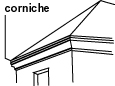
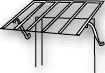
les éléments de modénature tels que les acrotères, bandeaux, corniches ou marquises.

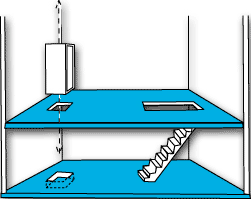
tous les vides, qui par définition, ne constituent pas de surface de plancher
et notamment ceux occasionnés par les trémies d’escalier, d’ascenseur, de monte-charge, dès lors que les justifications nécessaires figurent dans la demande d’autorisation ou sont produites dans un délai compatible avec celui prévu pour son instruction.
Ne constituent pas davantage des surfaces de plancher :
– les marches d’escalier,
– les cabines d’ascenseur,
– et les rampes d’accès.En revanche, constitue de la surface hors œuvre brute la partie du niveau inférieur servant d’emprise :
– à un escalier,
– à une rampe d’accès,
– la partie du niveau inférieur auquel s’arrête la trémie d’un ascenseur
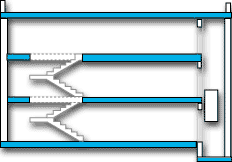
SHON SURFACE HORS-OEUVRE NETTE AVANT 2012
Aux termes des deuxième et troisième alinéas de l’article R. 112-2 du code de l’urbanisme la surface hors œuvre nette s’obtient en déduisant de la surface hors œuvre brute (SHOB) un certain nombre d’éléments de surface qu’il convient d’analyser en détail.
LES DEDUCTIONS
2.1 Déductions relatives aux sous-sols et aux combles
Sont déduites les surfaces de plancher hors œuvre des combles et des sous-sols non aménageables pour l’habitation ou pour des activités à caractère professionnel, artisanal, industriel ou commercial « .
Pour établir si une surface située en comble ou en sous-sol est aménageable pour l’habitation ou pour des activités à caractère professionnel, artisanal, industriel ou commercial, il convient d’apprécier les critères suivants :
– Critère lié à la hauteur des locaux : sont considérées comme non aménageables et donc non comprises dans la surface hors œuvre nette, les surfaces de plancher des locaux ou parties de locaux situées en combles ou en sous-sols qui correspondent à des hauteurs sous toiture ou sous plafond inférieures à 1,80 m (la hauteur sous toiture ou sous plafond est calculée à partir de la face interne de la toiture ou du plafond, et non pas à partir d’un faux plafond).
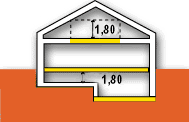
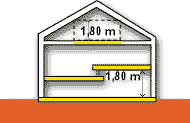
– Critère lié à l’affectation des locaux : on ne comptera pas non plus dans la surface hors œuvre nette certains locaux en combles ou en sous-sols qui, par nature, ne sont pas aménageables pour l’habitation ou pour d’autres activités en raison de l’usage qui en est fait dans la construction. Il s’agit des locaux techniques, situés en combles ou en sous-sols, qui sont exclusivement affectés au fonctionnement technique de l’immeuble.
Par exemple : chaufferies, système d’air conditionné, machineries d’ascenseurs, installations téléphoniques entièrement automatisées, systèmes de filtrage de l’eau distribuée dans l’immeuble, locaux de recueil et de stockage des ordures ménagères, etc…
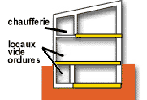
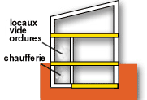
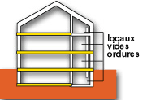
Toutefois, il convient de signaler que seules les surfaces effectivement prévues pour ces installations techniques doivent être déduites des caves individuelles en sous-sols des constructions collectives ou non à usage d’habitation.
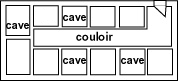
à la condition que ces locaux ne comportent pas d’autres ouvertures sur l’extérieur que les prises d’air strictement nécessaires à l’aération du local.
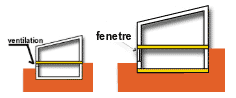
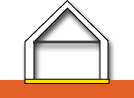
En revanche, est considéré comme étant aménageable et faisant donc partie intégrante de la surface hors œuvre nette, tout local en comble ou en sous-sol où peut s’exercer une activité quelconque, tel que : buanderies, celliers ateliers, resserres, locaux divers affectés par exemple au rangement de matériel de loisir, de jeux ou d’équipements de sport, salles de jeux, séchoirs, vestiaires, cantines, dépôts, réserves commerciales, restaurants, salles de réunion, salles de cinéma, salles d’ordinateurs, etc.
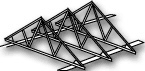
Critère lié à la consistance des locaux : peuvent être enfin considérées comme » non aménageable » et donc exclues de la surface hors œuvre nette les surfaces de certains locaux en combles ou en sous-sols même si leur hauteur excède 1,80 m.
Il en est ainsi lorsque la surface des combles apparaît manifestement comme non aménageable soit en raison de son impossibilité à supporter des charges liées à des usages d’habitation ou d’activité soit en raison de l’encombrement de la charpente.
Toutefois, il convient de n’accorder la déduction que si les caractéristiques techniques de résistance du plancher et d’encombrement du comble apparaissent très nettement dans les plans annexés à la demande de permis de construire.
En l’absence d’informations suffisantes, les surfaces concernées seront réputées aménageables sauf si les critères de hauteur ou d’affectation se révèlent être applicables.
2.2 Déductions relatives aux toitures-terrasses, balcons, loggias et surfaces non-closes en rez-de-chaussée
Sont déduites les surfaces de plancher hors œuvre des toitures-terrasses, des balcons, des loggias, ainsi que des surfaces non closes en rez-de-chaussée « .
D’une manière générale, cette déduction vise, dans une construction, un certain nombre de surfaces qui ne sont pas totalement couvertes ou closes, c’est à dire qui ne sont pas « hors d’eau » ou « hors d’air ».Ainsi, ne sont pas comptés dans la surface hors œuvre nette d’une construction
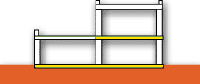
– les toitures-terrasses,
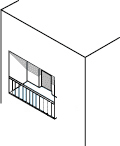
– les balcons qui constituent des surfaces non couvertes situées en saillie de la construction,
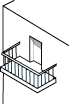
– ainsi que les loggias dont la surface est située à l’intérieur du gros œuvre, mais qui, bien que couvertes, ne sont pas closes ou « hors d’air ».
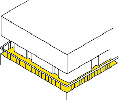
La déduction de ces surfaces est subordonnée à la condition qu’elles répondent exclusivement à ces définitions.
Par contre, la déduction ne peut être étendue à des coursives extérieures même non closes, situées en étage, présentant des aspects de balcons et loggias, mais destinées avant tout à permettre d’accéder aux différentes parties de l’immeuble.
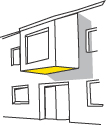
La déduction ne peut non plus concerner des surfaces closes telles que les oriels.
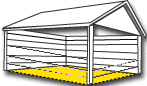
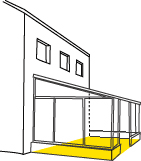
les surfaces non closes situées au rez-de-chaussée : il ne s’agit que des passages ouverts au rez-de-chaussée d’immeubles sur pilotis, comportant des arcades.
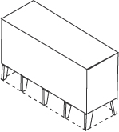
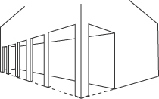
les surfaces non closes situées au rez-de-chaussée : il ne s’agit que des passages ouverts au rez-de-chaussée d’immeubles sur pilotis, comportant des arcades.
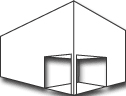
En revanche, toutes les surfaces closes situées au rez-de-chaussée autres que celles relevant des c) et d) ci-après sont normalement comprises dans la surface hors œuvre nette de la construction. Il en est ainsi, par exemple, des vérandas
2.3 Déductions relatives aux aires de stationnement des véhicules
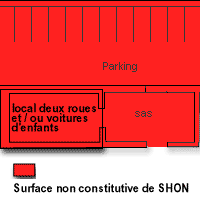
La déduction ne peut no» Sont déduites les surfaces de plancher hors œuvre des bâtiments ou des parties de bâtiments aménagées en vue du stationnement des véhicules »
Les surfaces concernées sont celles effectivement destinées au stationnement des véhicules :
– véhicules automobiles, – bateaux,
– caravanes, – deux roues,
– remorques, – voitures d’enfants ou de personnes à mobilité réduite.n plus concerner des surfaces closes telles que les oriels.
Outre les aires de stationnement proprement dites, on y comprendra :
– les aires de manœuvre ;
– les sas de sécurité ( espaces entre deux portes destinés à établir une coupure entre le lieu de stationnement des véhicules et les espaces de circulation piétonne permettant notamment d’accéder aux escaliers et ascenseurs ).
Par ailleurs, les rampes d’accès ne constituant pas de surface hors œuvre brute ne constituent pas non plus de surface hors œuvre nette.
Ces surfaces ne sont pas comprises dans la surface hors œuvre nette, qu’elles soient ou non destinées à faire l’objet d’une gestion de caractère commercial et quelle que soit leur situation par rapport à l’immeuble (sous-sols, rez-de-chaussée, construction en silo ou isolée ).
En revanche, ne doivent pas être déduites de la surface hors œuvre brute les surfaces :
– de stockage,
– de réserves,
– d’exposition,
– de réparation destinées à entreposer des véhicules, neufs ou d’occasion, en attente de vente ou de location, ou de livraison, ou des véhicules à réparer ou réparés en attente de leur réception par le propriétaire.
2.4 Déductions relatives à certain bâtiments d’exploitations agricoles
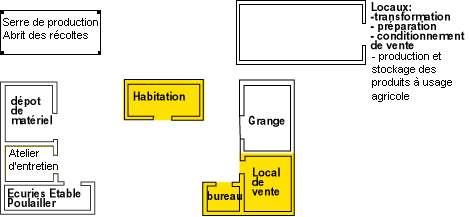
Sont déduites dans les exploitations agricoles, les surfaces :
– de plancher des serres de production,
– des locaux destinés à abriter les récoltes, à héberger les animaux, à ranger et à entretenir le matériel agricole,
– des locaux de production et de stockage des produits à usage agricole,
– des locaux de transformation et de conditionnement des produits provenant de l’exploitation
Ainsi que le précise l’article L112-7 du code de l’urbanisme, cette déduction ne peut concerner que les surfaces annexes aux bâtiments d’exploitation agricole quelle que soit la forme juridique d’exploitation :
– exploitation individuelle, – groupement agricole d’exploitation en commun,
– exploitation agricole à responsabilité limitée, – société de capitaux,
– etc.Cette déduction vaut pour les locaux de même nature annexés aux coopératives agricoles. Son champ d’application vise :
– les locaux affectés au stockage de la production agricole ou conchylicole tels que :
– granges,
– chambres froides,
– caves viticoles ;
– les locaux affectés à l’hébergement des animaux ;
– les locaux affectés au dépôt du matériel agricole ;
– les locaux aménagés en serres de production. Il s’agit des locaux dans lesquels sont développés des processus de production végétale qui soit ne peut être obtenue à l’extérieur, soit est améliorée parce que réalisée à l’intérieur desdits locaux.En revanche, n’entrent pas dans cette catégorie, et sont donc compris dans la surface hors œuvre nette :
– les surfaces destinées au logement des exploitants ou de leur personnel,
– les autres locaux intéressant la production agricole.Il peut s’agir, par exemple, des locaux destinés à la vente des produits agricoles, des bureaux de l’exploitation ou ceux des coopératives agricoles, des gîtes ruraux, des locaux destinés à l’artisanat rural.
2.5 Déductions relatives à l’isolation des locaux à usages d’habitation
« Est déduite une surface égale à 5 p. 100 (5%) des surfaces hors œuvre affectées à l’habitation telles qu’elles résultent le cas échéant de l’application des a), b) et c) ci-dessus ».
Cette déduction ne s’applique qu’aux surfaces de plancher affectées à l’habitation. Elle est réputée compenser la surface brute de plancher consommée par les matériaux d’isolation thermique ou acoustique. Elle est fixée forfaitairement à 5 % de ces surfaces préalablement réduites des surfaces mentionnées aux a), b) et c) ci – avant.
2.6 Déductions relatives aux opérations de réfection d’immeubles à usage d’habitation
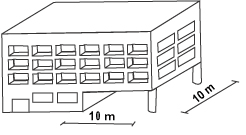
« Sont également déduites de la surface hors œuvre dans le cas de la réfection d’un immeuble à usage d’habitation et dans la limite de cinq mètres carrés par logement :
– les surfaces de plancher affectées à la réalisation des travaux tendant à l’amélioration de l’hygiène des locaux ;
– celles résultant de la fermeture de balcons, loggias et surfaces non closes en rez-de-chaussée »
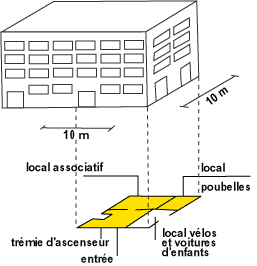
Cette déduction ne s’applique qu’aux immeubles à usage d’habitation existants ayant déjà été habités. Elle a pour objet favoriser l’amélioration des logements insuffisamment « équipés lorsque les règles de densité applicables pourraient y faire obstacle.Les travaux concernés sont, notamment, ceux tendant à :
– la création de salles d’eau, de toilettes, l’amélioration de la ventilation ou du chauffage ou l’agrandissement de la surface de la cuisine
– la fermeture de loggias, le remplacement de balcons par des oriels,
– la fermeture de surfaces non closes situées en rez-de-chaussée
2.7 Déductions relatives au respect des règles d’accessibilité intérieure des logements
Sont également déduites une surface forfaitaire de cinq mètres carrés par logement respectant les règles relatives à l’accessibilité intérieure des logements aux personnes handicapées prévues selon le cas aux articles R. 111-18-2, R. 111-18-6, ou aux articles R. 111-18-8 et R. 111-18-9 du code de la construction et de l’habitation.